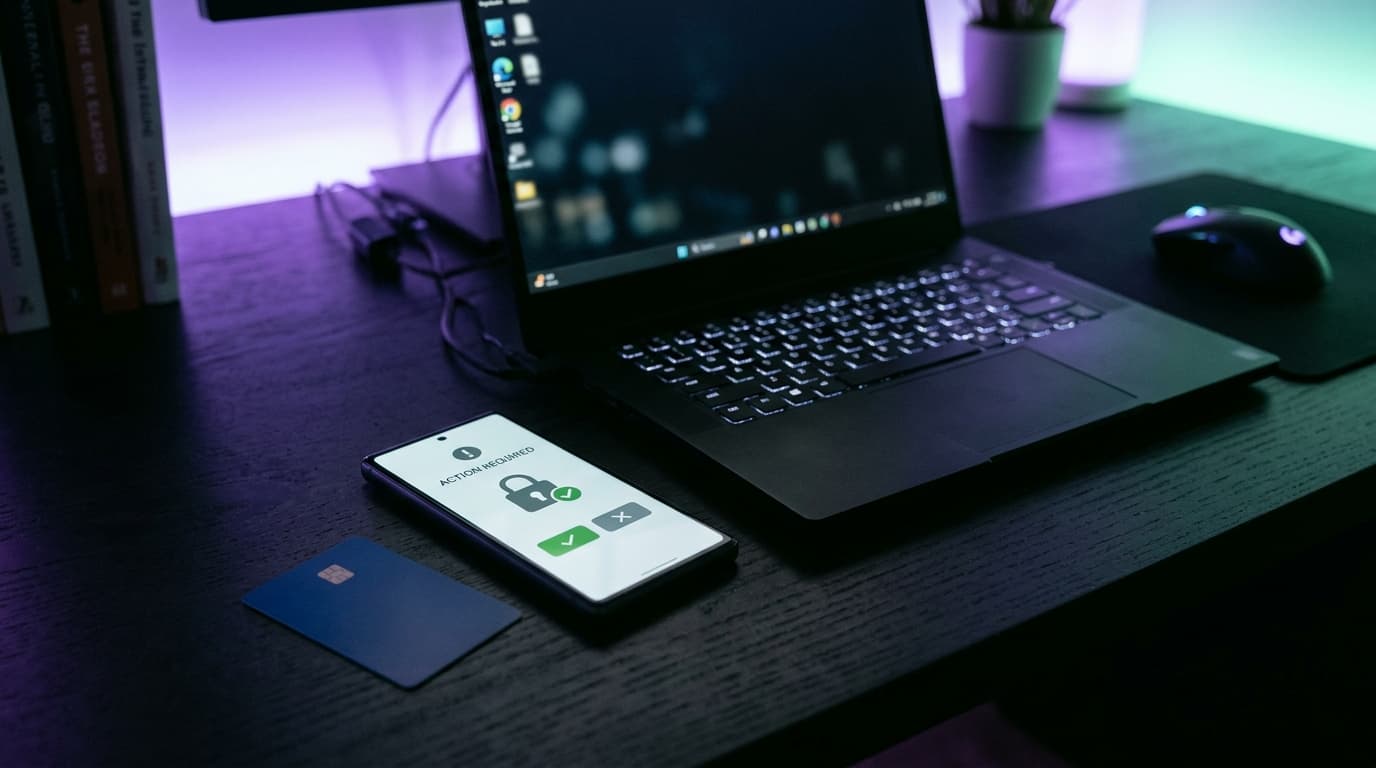
Le 3D Secure, c'est la seconde vérification qui apparaît quand vous payez par carte sur Internet. Avec une néobanque, elle tient en un geste : une notification arrive dans l'application, vous confirmez avec votre empreinte ou votre code, et le site marchand reprend la main en quelques secondes.
Qu'est-ce que le 3D Secure, et quel rapport avec l'authentification forte ?
Le 3D Secure est un protocole des réseaux de cartes. Il demande à la banque qui a émis votre carte de confirmer que c'est bien vous qui payez, avant que le commerçant n'encaisse. Visa l'a rebaptisé Visa Secure, Mastercard parle d'Identity Check. Les anciens noms, Verified by Visa et SecureCode, traînent encore sur certaines pages de paiement.
L'authentification forte, elle, est une obligation légale. La directive européenne sur les services de paiement, dite DSP2, l'impose depuis le 14 septembre 2019, date d'application du règlement délégué (UE) 2018/389 que la Banque nationale de Belgique met à disposition. Le principe : deux éléments indépendants parmi trois familles.
- la connaissance : un code, un mot de passe ;
- la possession : le téléphone associé au compte, une carte glissée dans un lecteur ;
- l'inhérence, autrement dit le corps : une empreinte digitale, votre visage.
Sur Internet, le 3D Secure est le tuyau par lequel passe cette obligation.
Comment valider un paiement 3D Secure chez Revolut, N26, bunq ou Wise ?
Dans l'application, presque toujours. Les quatre néobanques que nous suivons ont remplacé le code SMS par une notification, et c'est un vrai progrès : le code reçu par message se détourne bien plus facilement qu'une validation biométrique sur un appareil associé.
| Néobanque | Mode de validation | Sans le téléphone associé | Point à connaître |
|---|---|---|---|
| Revolut | Alerte dans l'application, à approuver | Aucune solution décrite dans l'aide consultée | Introduit en août 2019 |
| N26 | Notification sur le seul téléphone associé, accessible aussi via la cloche de l'accueil | Associer d'abord le nouvel appareil | Activé dès l'activation de la carte |
| bunq | Notification à approuver ou refuser, ou via la cloche du profil | Aucune solution décrite | La demande expire après 15 minutes |
| Wise | Application, ou code par SMS ou par appel selon l'annonce de lancement | SMS ou appel vers le numéro du compte | Méthodes à vérifier dans l'aide actuelle |
Relevé du 4 novembre 2026 sur les pages d'aide de N26 et de bunq, l'aide de Revolut et l'annonce de lancement du 3D Secure publiée par Wise.
Le revers est net. Sans téléphone, pas de paiement en ligne. L'an dernier, en changeant d'appareil, j'ai passé une soirée entière sans pouvoir régler une réservation avec ma carte N26, le temps que l'ancien téléphone soit dissocié et le nouveau reconnu. Rien de grave, mais la réservation, elle, n'attendait pas.
Où trouver le code 3D Secure ?
Nulle part, chez une néobanque. Revolut, N26 et bunq n'envoient pas de code : l'application fait office de facteur de possession, et votre empreinte ou votre code d'accès fait le reste. Si une page vous réclame « le code 3D Secure reçu par SMS » alors que votre banque n'en envoie jamais, fermez-la.
Pourquoi certains paiements passent-ils sans validation ?
Parce que le règlement prévoit des exemptions, que le commerçant demande et que votre banque accepte ou refuse. Les plus courantes :
- achat à distance de 30 € au plus, tant que le cumul depuis la dernière validation reste sous 100 € ou cinq opérations (article 16) ;
- paiement sans contact en magasin de 50 € au plus, avec un cumul de 150 € ou cinq paiements (article 11) ;
- opérations récurrentes de même montant au même bénéficiaire, après la première (article 14) ;
- bénéficiaire que vous avez ajouté à votre liste de confiance (article 13) ;
- analyse de risque favorable par la banque, jusqu'à 100, 250 ou 500 € selon son taux de fraude (article 18) ;
- paiements initiés par le commerçant, comme un débit après une commande, hors du champ de l'authentification.
Un exemple chiffré rend la règle des 30 € concrète. Vous payez 12 € de livres numériques, 4,99 € pour une application, 27 € pour un repas livré, 24 € pour un billet de train, puis 29 € de fournitures : cinq achats, 96,99 € au total, tous dispensés si la banque l'accepte. Le sixième, même à 3 €, déclenche une validation. Et rien n'oblige votre néobanque à jouer le jeu : elle peut exiger l'authentification à chaque fois.
Mon paiement 3D Secure a échoué : que faire ?
Regardez d'abord l'historique de l'application, puis suivez le cas qui correspond.
| Cas | Cause probable | Que faire |
|---|---|---|
| Aucune notification reçue | Téléphone non associé, notifications coupées, réseau absent | Ouvrir l'application et chercher la demande sous la cloche |
| Notification validée, paiement refusé | Page marchande expirée entre-temps | Relancer le paiement une seule fois |
| Demande expirée chez bunq | Délai de 15 minutes dépassé | Recommencer depuis le site marchand |
| Refus immédiat sans demande | Commerçant sans 3D Secure, ou plafond atteint | Vérifier les plafonds, essayer une carte virtuelle ou un autre moyen |
| Nouveau téléphone | Appareil pas encore associé | Associer l'appareil avant de payer |
| Notification pour un achat que vous ne faites pas | Tentative de fraude en cours | Refuser, geler la carte, signaler |
Le dernier cas mérite une ligne de plus. Une notification refusée vaut mieux que dix explications au service client.
Un dimanche soir, dans un train sans réseau entre Namur et Bruxelles, j'ai validé un achat sur bunq une vingtaine de minutes trop tard : demande expirée, paiement échoué, panier vidé par le site. La règle des 15 minutes n'est pas une abstraction.
Peut-on désactiver le 3D Secure ou payer sur un site qui ne le demande pas ?
Non pour la désactivation. Aucune néobanque active en Belgique ne propose de couper l'authentification forte, et la réglementation ne le permet pas pour les paiements que vous initiez dans l'Union. bunq laisse seulement fixer une limite d'acceptation automatique par commerçant, dans les réglages de sécurité.
Les sites « sans 3D Secure » existent, surtout hors de l'Union, où la règle ne s'impose pas de la même façon. Un paiement qui passe sans vérification n'est pas plus pratique pour vous : il est plus pratique pour quiconque aurait recopié votre carte.
Qui rembourse si un paiement passe sans authentification forte ?
Votre banque, en principe. L'article 74 de la directive 2015/2366, transposé dans le Livre VII du Code de droit économique, prévoit que le payeur ne supporte aucune perte financière lorsque son prestataire n'a pas exigé d'authentification forte, sauf s'il a lui-même agi frauduleusement. La franchise de 50 € qui s'applique avant signalement tombe alors.
La nuance est de taille, et les escrocs la connaissent par cœur. Une notification que vous avez approuvée vous-même, parce qu'un faux conseiller vous a dit qu'elle servait à « annuler » un paiement, fait de l'opération une opération autorisée. Lisez toujours le montant et le nom du commerçant affichés avant de toucher le bouton, et signalez les messages suspects à Safeonweb. Le régime complet est détaillé dans notre article sur le remboursement d'une fraude bancaire, et le litige avec un vendeur qui ne livre pas dans celui sur le chargeback.
Bancontact, lecteur de carte et application : la validation à la belge
Les clients des banques belges connaissent une autre chorégraphie. Chez Belfius, l'achat en ligne se confirme dans l'application Belfius Mobile, par scan d'un code QR sur ordinateur ou par bascule directe sur smartphone. BNP Paribas Fortis propose l'application Easy Banking pour les paiements Bancontact et Visa, et demande dans d'autres cas la carte et le lecteur de carte. Quand j'étais conseiller en agence, une bonne part des appels du lundi concernait un lecteur aux piles mortes la veille d'une réservation. Les néobanques n'ont pas de lecteur, et leurs cartes ne portent jamais Bancontact, comme nous l'expliquons dans néobanque et Bancontact : tout passe par Visa ou Mastercard, donc par le 3D Secure.
En résumé
Le 3D Secure est la porte d'entrée de l'authentification forte sur Internet. Chez une néobanque, il se résume à une notification à lire avant de l'approuver, ce qui suppose de garder le téléphone associé sous la main. Les petits achats et les abonnements passent souvent sans validation, sans que la banque y soit tenue. Et si elle laisse filer un paiement frauduleux sans rien exiger, la perte est pour elle. Pour les achats sur des sites inconnus, une carte virtuelle ajoute une couche de prudence. Notre comparateur met côte à côte les cartes et les applications des néobanques actives en Belgique.
Cet article donne une information générale sur la sécurité des paiements et ne constitue ni un conseil juridique ni un conseil en placement.
Sources : directive (UE) 2015/2366 concernant les services de paiement, articles 74 et 97 ; règlement délégué (UE) 2018/389 de la Commission du 27 novembre 2017 (normes techniques de réglementation relatives à l'authentification forte), publié par la Banque nationale de Belgique ; règlement délégué (UE) 2022/2360 ; Livre VII du Code de droit économique ; pages d'aide de Revolut, N26 et bunq sur le 3D Secure, consultées le 4 novembre 2026 ; annonce de lancement du 3D Secure par Wise ; pages d'aide de Belfius et de BNP Paribas Fortis sur les achats en ligne, consultées le 4 novembre 2026 ; Safeonweb.
Comparateur Cartes & paiements
Compare tous les cartes & paiements côte à côte.
Comparer maintenant →
Questions fréquentes
Maxime suit le secteur des néobanques et de la fintech belge depuis près de dix ans. Ancien conseiller en agence devenu analyste indépendant, il ouvre et teste lui-même les comptes qu’il compare, décortique les grilles tarifaires ligne par ligne et traque les frais cachés derrière les offres « gratuites ». Son objectif : aider les Belges à payer moins et choisir une banque qui colle vraiment à leur usage, sans jargon ni argument commercial.